انتخابات أميركية، نفط متقلّب، وكهرباء مقطوعة: لماذا يبدأ كل استثمار لبناني بـ«صندوق الطوارئ»؟ -- Nov 03 , 2026 138
المال والعالم | 3 تشرين الثاني 2026
يفتتح العالم اليوم أسبوعاً من أكثر الأسابيع ازدحاماً هذا العام. الأميركيون يصوّتون في الانتخابات النصفية، بعد أكثر من 54 مليون صوت في الاقتراع المبكر. والأسواق تعيش على أعصابها: مؤشر الخوف «VIX» قفز نحو 9% إلى 21 نقطة، وناسداك تراجع 1.1% أمس ليصبح أدنى بنحو 8.8% من قمّته في 6 تشرين الأول. في المقابل، ارتدّ الذهب نحو 1.9% إلى قرابة 3,950 دولاراً، فيما هبط برنت أكثر من 5% إلى نحو 110 دولارات في يوم واحد.
في لبنان، الصورة مختلفة لكنها لا تقلّ توتراً: بدأت كهرباء لبنان أمس قطع التيار عن مؤسسات وبلديات متخلّفة عن الدفع، والضربات مستمرة في الجنوب، والحكومة تواجه مقاطعة وزارية، بينما لم يُقرّ بعد قانون الفجوة المالية.
في أسابيع كهذه، السؤال الأهم ليس «أين أستثمر؟» بل: هل أنا مستعد إذا وقعت صدمة غداً؟
ماذا يحصل عالمياً؟
أسبوع الأحداث الكبرى. بعد الانتخابات اليوم، يصدر تقرير التوظيف الخاص (ADP) غداً بتوقعات ضعيفة عند 65 ألف وظيفة، ثم يقرّر بنك إنكلترا الخميس مع توقّع رفع الفائدة إلى 4%، ويصدر تقرير الوظائف الأميركي الجمعة. وتشير تقارير إلى أن واشنطن قد تستأنف الضربات على إيران بعد الانتخابات، وهو ما يُبقي النفط شديد التقلّب.
الفائدة مرتفعة والأسواق حذرة. عائد السندات الأميركية لعشر سنوات قرب 4.9%، والأسواق تراهن على رفع الفائدة الأميركية في كانون الأول. هذا يعني أن الدولار «النقدي» المودَع في أدوات آمنة قصيرة الأجل يحقّق اليوم عائداً جيداً، وهو أمر نادر في السنوات الماضية.
موجة غلاء عالمية. يتوقع البنك الدولي ارتفاع أسعار السلع الأولية عالمياً بنحو 23% هذا العام. وبالنسبة لبلد يستورد معظم حاجاته مثل لبنان، يعني ذلك ضغطاً إضافياً على أسعار الغذاء والنقل والبناء.
وفي لبنان؟
• الكهرباء: بدأت قطع التيار عن الإدارات والبلديات غير المسدِّدة اعتباراً من 2 تشرين الثاني، مع إعفاء المستشفيات الحكومية. أي اضطراب إضافي يعني اعتماداً أكبر على المولّدات وفواتير أعلى.
• الودائع: مدّد مصرف لبنان العمل بالتعميمين 158 و166 حتى تموز 2027 من دون زيادة في الدفعات الشهرية. بمعنى آخر، المصرف ليس بعد مكاناً تعتمد عليه في حالة طارئة.
• الأجور: لا زيادة مؤكّدة بعد، والحديث عن مراجعة دورية للأجور كل ثلاثة أو ستة أشهر لا يزال اقتراحاً.
• الموازنة: أقرّت لجنة المال الفصلين الأولين من موازنة 2027، فيما المواد الضريبية لا تزال قيد الدرس.
• النمو: يتوقع البنك الدولي انكماشاً بنحو 6.4% هذا العام، ويحذّر خبراء من أن المؤسسات الصغيرة والمتوسطة هي الأكثر عرضة لموجة الغلاء، ما قد يعني تسريحات وتخفيضاً في الرواتب.
الخلاصة: الدخل في لبنان غير مضمون، والأسعار مرشّحة للارتفاع، والمصرف لا يؤدي دور «شبكة الأمان». لذلك على كل أسرة أن تبني شبكة أمانها بنفسها.
ما هو صندوق الطوارئ؟
هو مبلغ تحتفظ به جانباً لتغطية مصاريفك الأساسية (السكن، الطعام، الكهرباء والمولّد، الدواء، النقل، الأقساط) لعدد من الأشهر، إذا خسرت دخلك فجأة أو واجهت مصروفاً غير متوقع. ليس للاستثمار ولا للعطلة ولا لشراء هاتف جديد.
كم أحتاج؟ القاعدة العالمية تقول 3 إلى 6 أشهر. في لبنان، مع تقلّب الأوضاع الأمنية والاقتصادية وغياب شبكة أمان مصرفية، الأفضل أن تستهدف 6 أشهر.
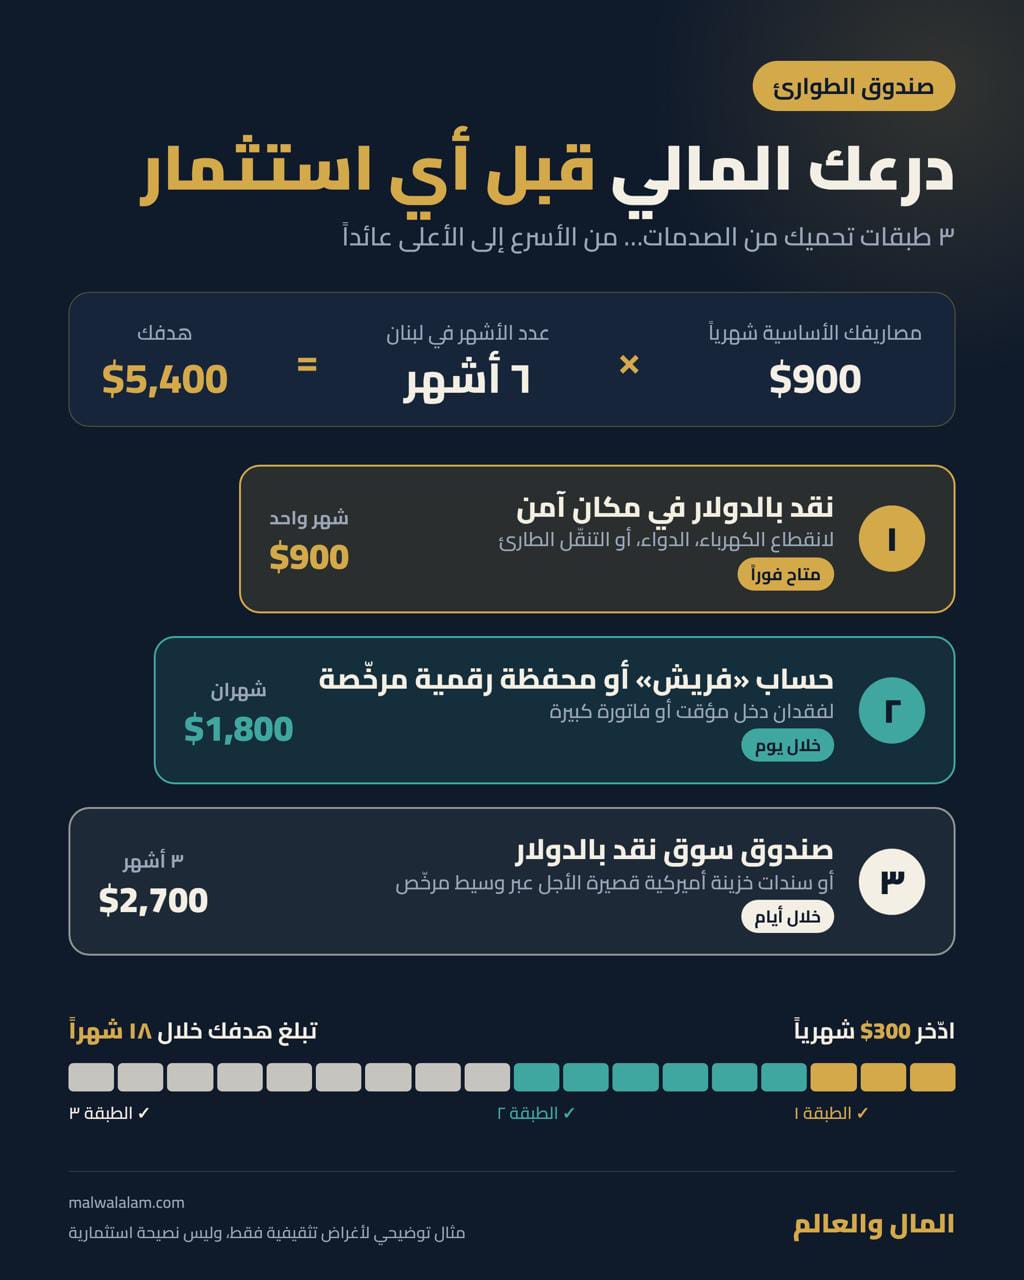
مثال عملي: إذا كانت مصاريفك الأساسية 900 دولار شهرياً، يصبح هدفك 5,400 دولار.
الطريقة الذكية: ثلاث طبقات
بدلاً من تكديس المبلغ كله نقداً في المنزل (معرّض للسرقة وللتآكل بفعل التضخم)، أو وضعه كله في مكان واحد، قسّمه إلى ثلاث طبقات بحسب سرعة الحاجة:
الطبقة الأولى: نقد بالدولار في مكان آمن (شهر واحد، 900 دولار). للطوارئ الفورية: دواء، تصليح، تنقّل مفاجئ، أو انقطاع في الخدمات. متاح خلال دقائق.
الطبقة الثانية: حساب «فريش» أو محفظة رقمية مرخّصة (شهران، 1,800 دولار). لفقدان دخل مؤقت أو فاتورة كبيرة. يمكن الوصول إليه خلال يوم، ويقلّل مخاطر الاحتفاظ بمبالغ كبيرة في المنزل. اختر جهة مرخّصة وتأكّد من شروط السحب والرسوم.
الطبقة الثالثة: صندوق سوق نقد بالدولار أو سندات خزينة أميركية قصيرة الأجل (3 أشهر، 2,700 دولار). عبر وسيط مرخّص وموثوق. هذه الأدوات منخفضة المخاطر نسبياً، ويمكن تسييلها خلال أيام، وتحقّق اليوم عائداً يساعد على مواجهة جزء من التضخم بدلاً من أن يبقى المال جامداً.
كيف تبنيه؟ خمس خطوات
1. احسب مصاريفك الأساسية بدقة. راجع آخر ثلاثة أشهر، واحتسب فقط ما لا يمكنك الاستغناء عنه. لا تنسَ الارتفاع المتوقع في الأسعار، وأضف هامشاً بنحو 10%.
2. ابدأ بالطبقة الأولى فوراً. حتى لو كان المبلغ صغيراً. شهر واحد من الأمان أفضل من لا شيء.
3. اجعل الادخار تلقائياً. حوّل مبلغاً ثابتاً يوم القبض، قبل أي مصروف آخر. بادّخار 300 دولار شهرياً، تكمل الطبقة الأولى خلال 3 أشهر، والثانية بعد 9 أشهر، والصندوق كاملاً خلال 18 شهراً. وإذا كانت لديك تحويلات من الخارج، خصّص جزءاً منها لهذا الهدف.
4. لا تستثمر قبل أن يكتمل صندوقك. الأسهم والعملات الرقمية وحتى الذهب قد تهبط 10% أو 20% في أسابيع، كما رأينا هذا الخريف. إذا اضطررت إلى البيع في لحظة هبوط لتأمين حاجة طارئة، تتحوّل الخسارة المؤقتة إلى خسارة دائمة.
5. استخدمه فقط للطوارئ… ثم أعِد تعبئته. قبل أن تسحب، اسأل نفسك: هل هذا مصروف غير متوقع، ضروري، وعاجل؟ إذا كانت الإجابة «نعم» للثلاثة، استخدمه بلا تردّد، ثم ضع خطة لإعادة تعبئته.
الخلاصة
لا أحد يعرف من سيفوز في الانتخابات الأميركية، ولا إلى أين سيذهب النفط هذا الأسبوع، ولا متى ستعود الودائع في لبنان. لكن الأسرة التي تملك ستة أشهر من مصاريفها جاهزة، تستطيع أن تنام بهدوء، وأن تستثمر لاحقاً بعقل بارد بدل أن تُجبرها الظروف على البيع في أسوأ توقيت. صندوق الطوارئ ليس استثماراً يحقّق ثروة، بل هو ما يحمي كل ثروة تبنيها بعده.
هذا المقال لأغراض تثقيفية فقط ولا يشكّل نصيحة استثمارية شخصية. الأرقام الواردة في المثال توضيحية. استشر مستشاراً مالياً مرخّصاً قبل اتخاذ أي قرار.
المصادر: The Rio Times (موجز الاقتصاد العالمي، 3 تشرين الثاني 2026)، KuCoin News (أبرز أحداث الأسواق 2-8 تشرين الثاني)، Libnanews (جولة الصحف، 3 تشرين الثاني)، Daily Beirut (توقعات البنك الدولي لأسعار السلع، 2 تشرين الثاني)، المدن والنهار (تمديد التعميمين 158 و166)، البنك الدولي (توقعات الانكماش).